簿記2級の労務費|直接作業・要支払額・賃率差異を自作例で確認
労務費は労働用役の消費に基づく原価です。原価計算基準では賃金・給料・賞与・福利費等を挙げています。直接工かどうかだけで分類せず、何の作業か、どの期間の要支払額か、どの賃率と時間を使うかを確認します。
直接工にも、直接作業と間接作業がある
正常な直接作業を製品や製造指図書へ追跡できる賃金は直接労務費として扱います。一方、間接作業賃金・手待賃金や間接工の賃金等は間接労務費です。異常な状態の費用や工場外の人件費まで、無条件に製品原価へ入れる説明ではありません。
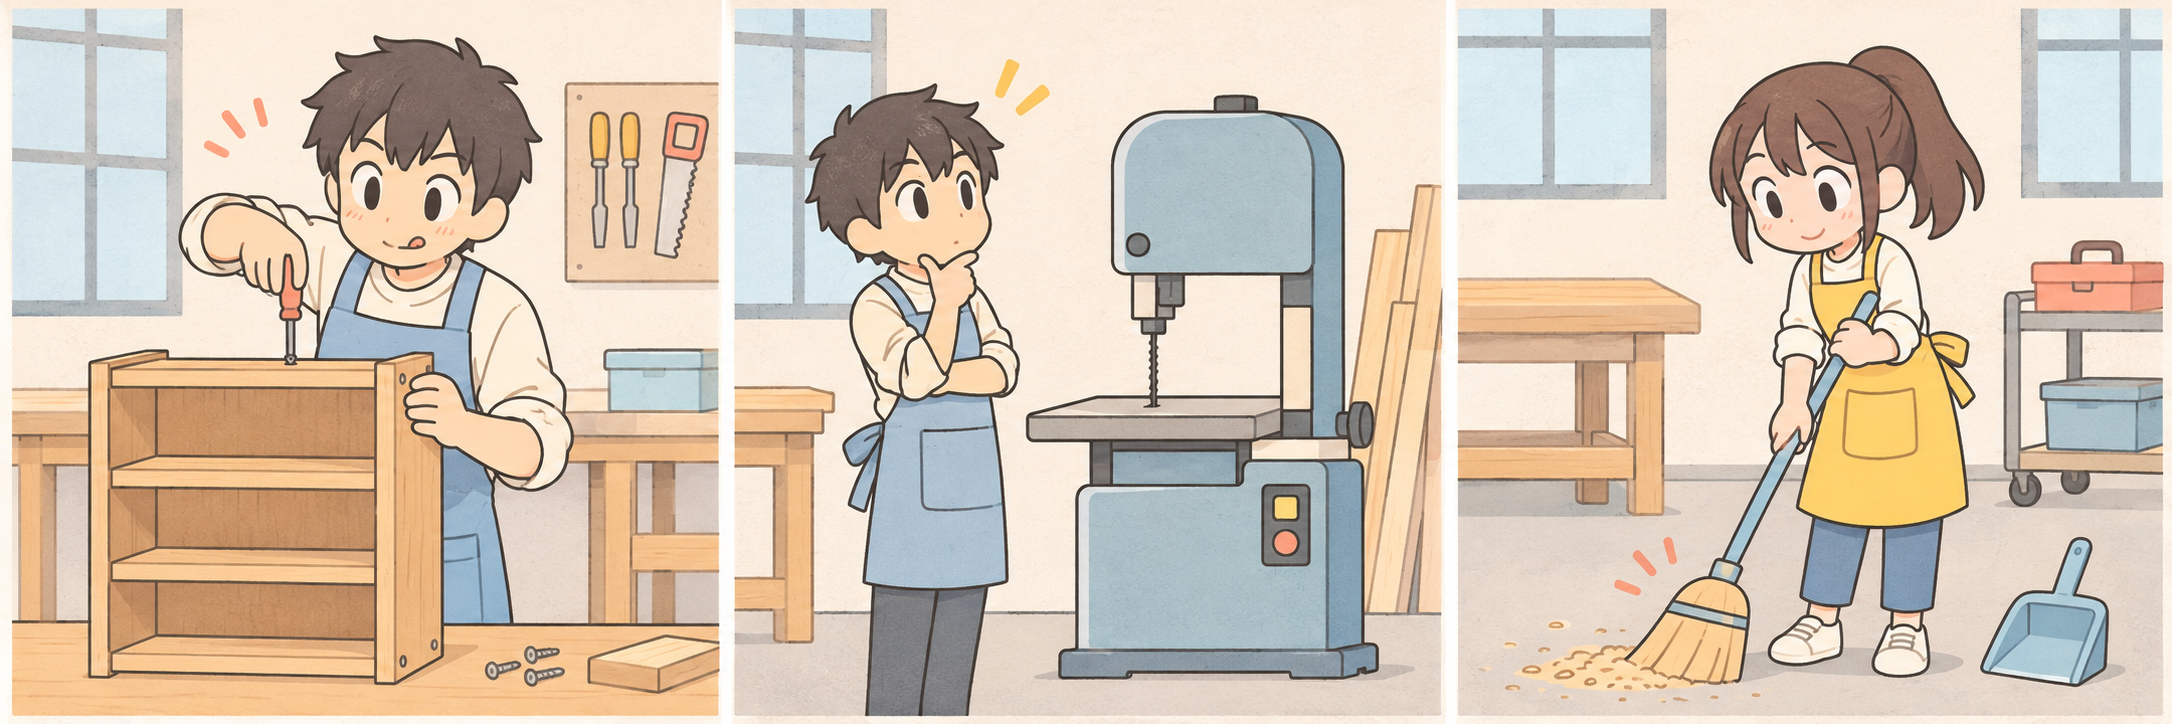
- 左:本棚の組立どの製品・製造指図書の作業か、時間を追跡できるかを確認。
- 中央:共用機械の点検工房共通の維持作業なら、特定の本棚だけの費用にしない。
- 右:共通の床清掃見た目が製造作業でなくても、工場の正常な作業なら労務費の分類を確認。
自作例1:作業時間票から8時間・12,000円を分ける
編集部の架空例です。直接工Aの正常な就業8時間、賃率1,500円。本棚の製造指図書へ追跡できる組立5時間、工房共通の機械点検2時間、共通の床清掃1時間。他の時間・割増なし。点検と清掃は特定製品に直接追跡しない間接作業とします。Aが3種類の作業をしたと仮定し、絵の人物別に計算するものではありません。
ノートに写して埋める作業時間票
各行を「時間 → 分類する理由 → 直接/間接 → 金額 → 振替先」の順に記入します。この欄は画面への入力・保存用ではありません。
- 本棚の組立:5時間/製造指図書へ追跡できる → 分類 ( )、金額( )円、振替先( )。
- 共用機械の点検:2時間/工房共通 → 分類 ( )、金額( )円、振替先( )。
- 共通の床清掃:1時間/工房共通 → 分類 ( )、金額( )円、振替先( )。
検算:時間合計( )時間、賃金合計( )円。借方の合計と貸方の賃金は一致しますか?
記入例・仕訳・判断理由を見る
- 組立:直接労務費。5×1,500=7,500円 → 仕掛品。本棚の製造指図書へ追跡できる条件だからです。
- 点検:間接労務費。2×1,500=3,000円 → 製造間接費。この例では工房共通の作業です。
- 清掃:間接労務費。1×1,500=1,500円 → 製造間接費。この例では工房共通の作業です。
時間は5+2+1=8時間、賃金は7,500+3,000+1,500=12,000円。間接労務費は合計4,500円です。
借方:仕掛品7,500・製造間接費4,500/貸方:賃金12,000。直接工という肩書を理由に全額12,000円を仕掛品へ入れると、直接費が4,500円過大になります。
「点検・検査・清掃なら必ず間接」と名称だけで決めません。特定製品への追跡や分類指定が異なる問題では、その条件を確認します。手待ち時間が与えられた場合も作業時間票で別に整理し、この8時間へ勝手に加えません。
支払額を、当月の要支払額に直す
当月支払額に前月分の未払が含まれ、当月分の一部がまだ未払なら、前月未払を除いて当月未払を加えます。総額と手取額も分けます。前月・当月という月次の境界を、前年度・当年度と読み替えないでください。
自作例2:給与振込460,000円なのに、当月労務費は520,000円?
この例では全額が工場の労務費です。当月の給与手取振込460,000円、給与控除40,000円、支払総額500,000円。その総額に含む前月末未払40,000円、当月末未払60,000円。立替・前払・他の調整なし。当月労務費は?
解答・考え方を見る
まず460,000+40,000=支払総額500,000円。前月未払40,000円は前月の費用なので除き、当月未払60,000円を加えます。500,000−40,000+60,000=520,000円です。元の記事の520,000円の計算を、総額という前提付きで残しています。
手取からそのまま460,000−40,000+60,000=480,000円とすると、給与控除40,000円分が抜けます。労務費520,000円は、未払・控除のある期間では銀行振込額と一致しません。控除40,000円は問題の仮定であり、実際の税率等を示すものではありません。

賃率差異は、共通に使う時間を確認する
原価計算基準12は直接賃金を作業時間等と賃率で計算する方法を示し、予定平均賃率も認めています。予定賃率を使う実際原価計算でも差異は生じます。作業時間の標準と実際の差を扱う計算とは区別します。
自作例3:予定振替120,000円と、実際128,000円
別の単純例です。直接作業の実際時間80時間、予定賃率1,500円、実際賃率1,600円。全額を予定賃率で仕掛品へ振替済み。他の賃金なし。賃率差異の額・有利不利と、賃金勘定の残高は?
解答・考え方を見る
予定振替は80×1,500=120,000円、実際発生は80×1,600=128,000円。差は8,000円の不利差異です。共通に実際時間80時間を使い、(1,600−1,500)×80で検算できます。
実際発生128,000円を借方に、予定振替120,000円を貸方に記録した賃金勘定は、借方残高8,000円。借方:賃率差異8,000/貸方:賃金8,000で差異を取り出せば賃金勘定はゼロです。
その後の差異を常に仕掛品や製品へ全額足すとは限りません。原価計算基準47と問題の指示で売上原価への処理や在庫への配賦等を確認します。この例は差異を取り出すところまでです。
| 資料 | 確認すること |
|---|---|
| 作業時間票 | 直接作業・間接作業・手待ち等の内訳 |
| 給与資料 | 手取か総額か、控除や対象期間 |
| 未払資料 | 前月末と当月末を正しく区別したか |
| 予定賃率と実際賃率 | 同じ時間基準で比較したか |
確認した一次資料
最終確認:2026年11月11日。公式の基準・制度と、編集部の架空例・学習提案を分けています。
よくある質問
直接工の賃金は全て直接労務費ですか?
正常な直接作業を製品に追跡できる賃金と、間接作業・手待ち等の賃金を分けます。直接工という肩書だけで全額を仕掛品へ振り替えません。
銀行に振り込んだ手取額を労務費にしますか?
手取額と総額は異なります。給与控除等を考慮し、前月・当月の未払を調整してその期間の要支払額を求める条件を確認します。
予定賃率と実際賃率の差に何時間を掛けますか?
本記事の賃率差異例は同じ実際作業時間80時間を共通に使います。標準時間との差による作業時間差異を混ぜません。差異の処理先は問題の指示と原価計算基準47を確認します。
次に確認する記事
使った条件と、次に確かめる論点を学習メモへ残せます。
Study Questで学習を記録する →