簿記2級の材料費|直接・間接・材料副費の違いと自作例題
直接材料費・間接材料費は製品との関係による区分、材料副費は材料の購入原価に含める付随費用の話です。同じ分類の三択ではありません。既存の自作計算例を活かしながら、材料の用途、問題の指示、計算方法と例外を確認します。
直接材料費と間接材料費は、使い道と分類で判断する
原価計算基準は、製品の生成との関係で直接認識できる原価と、それ以外の原価を区別します。費目別の例では、主要材料・買入部品を直接材料費、補助材料・工場消耗品・消耗工具器具備品を間接材料費に分けています。問題文の分類や用途を先に確認し、金額や材料名だけで固定しないようにします。
| 用途・前提の例 | 分類の基本 | 消費時の集計先 |
|---|---|---|
| 製品を構成する主要材料・買入部品 | 直接材料費 | 仕掛品 |
| 工場設備の修繕に使う補助材料 | 間接材料費 | 製造間接費 |
| 工場で使う消耗品 | 間接材料費 | 製造間接費 |
「ネジならすべて間接」「製品別の使用個数が分かればどんなものも直接」とはしません。用途と費目の指定を読む必要があります。「副資材」という業務上の呼び名だけでも、会計上の分類は確定しません。
自作の判断例:同額のネジでも違う?
①製品Aを構成する買入部品として指定された専用ネジ1,000円、②工場機械の修繕用の補助材料として指定されたネジ1,000円を消費しました。どちらも数量を記録しています。分類と集計先を考えてください。
解答・考え方を見る
①は買入部品の直接材料費として仕掛品へ、②は補助材料の間接材料費として製造間接費へ集めます。同じ名称・金額・記録の有無でも、用途と問題の分類が違います。これは編集部の架空例です。
材料消費額=消費数量×消費単価
購入した材料が未使用なら、その全額がすぐに製品の原価になるわけではありません。出入記録がある材料では、実際の消費量と消費単価を区別します。ただし、記録を行わない工場消耗品等を原価計算期間の買入額で計算する扱いも原価計算基準11にあります。すべての材料に同じ計算方法を当てはめないでください。

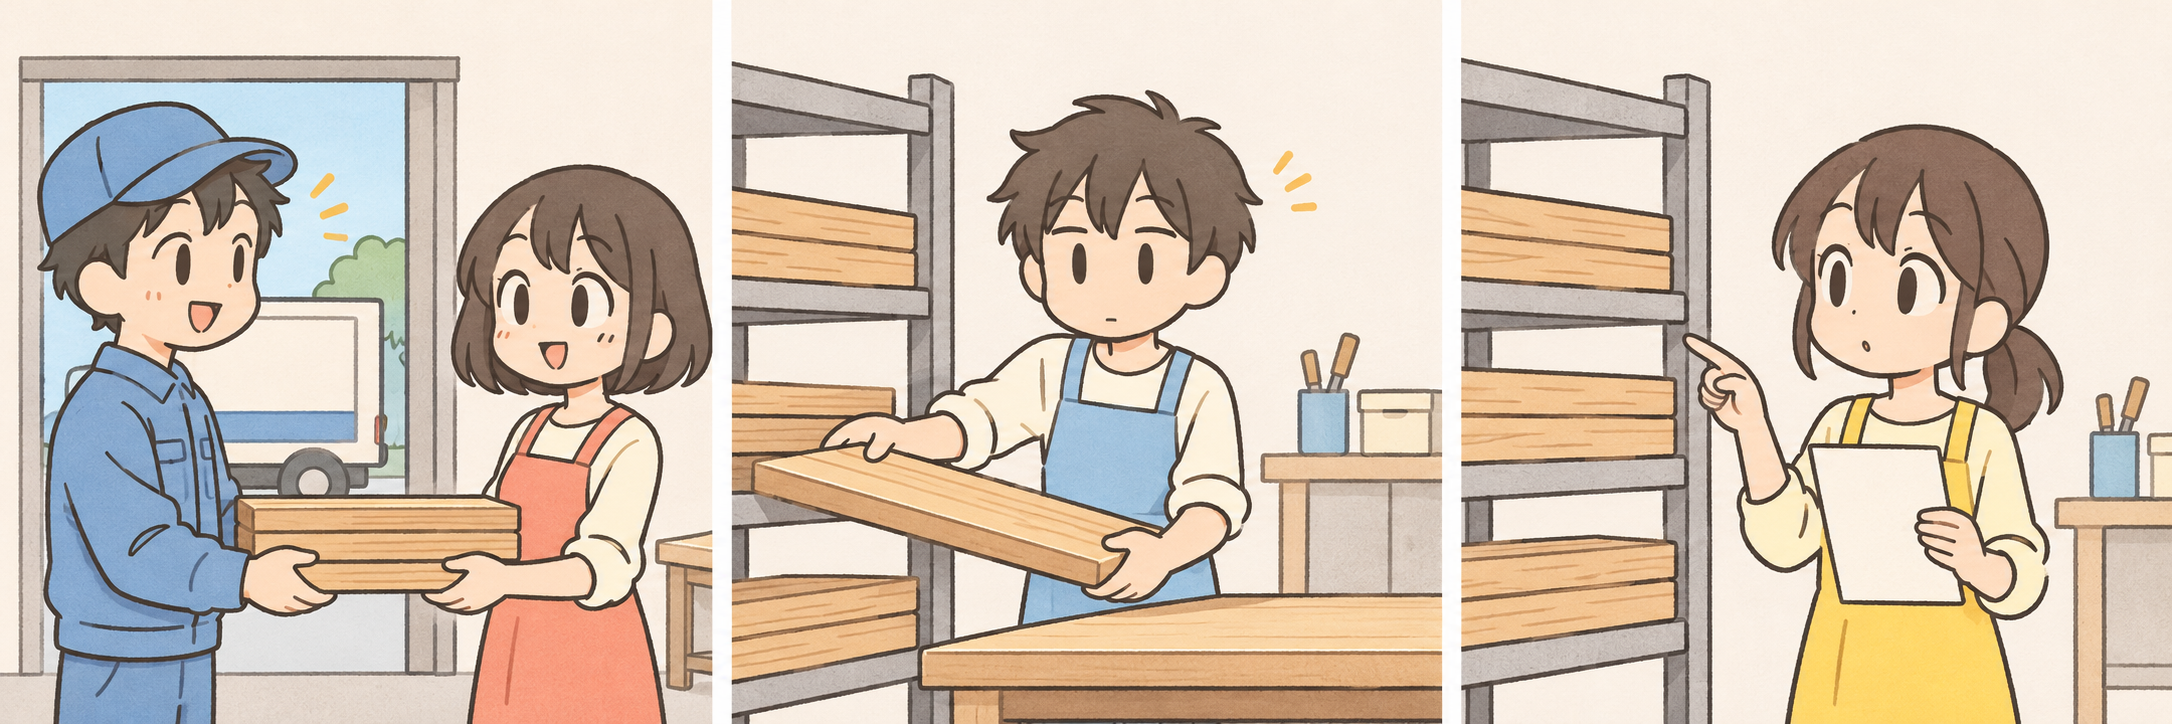
- 左:届いた材料を受け入れる次の例では10kgと20kg、合計30kgを記録します。購入時の単価は100円と130円で異なります。
- 中央:製造に使う分を払い出す作業台へ渡した24kgが消費量です。どの単価で金額に直すかは、先入先出法・総平均法等の指定で変わります。
- 右:残量を確かめる減耗なしの仮定では30−24=6kgが残ります。残量の6kgと、その評価額の780円または720円を区別します。
この絵が示すのは材料の動きです。直接材料費か間接材料費かは、上の用途・費目の条件に戻って判断します。材料が棚に置かれているという見た目だけでは決まりません。
既存の自作例を検算:先入先出法と総平均法
期首在庫0、4月1日に10kgを単価100円、4月8日に20kgを単価130円で購入し、4月15日に24kg消費した架空例です。副費・税金・減耗はなく、期中の取引はこれだけとします。
| 方法 | 消費額 | 月末在庫額 |
|---|---|---|
| 先入先出法 | 10×100+14×130=2,820円 | 6×130=780円 |
| 総平均法 | 平均単価3,600÷30=120円 24×120=2,880円 | 6×120=720円 |
検算:両方法で一致する合計は?
方法によって消費額が60円違います。計算ミスでしょうか。消費量・残量と金額の合計から確認してください。
解答・考え方を見る
どちらも消費24kg+残6kg=購入30kgです。金額も2,820+780=3,600円、2,880+720=3,600円で購入総額に一致します。単価の計算方法が違えば内訳は変わりますが、今回の前提で合計は変わりません。
材料副費は購入原価の論点
材料副費には引取運賃などの引取費用のほか、購入事務・検収・保管等の費用があります。原価計算基準11は購入原価への算入と予定配賦を認める一方、必要な場合に引取費用以外の一部を算入しない扱いも定めています。「材料副費を別の費用にしたら常に誤り」と一律にしないことが大切です。算入しない場合も、間接経費等への処理を確認します。
自作例:副費の予定配賦と消費単価
購入代価10,000円で50kgを買い、引取運賃500円を支払いました。さらに購入事務費を購入代価の3%で予定配賦し、これも購入原価に算入する指示があります。期首在庫・税金はありません。購入原価と1kgの単価はいくらですか?
解答・考え方を見る
予定配賦額は10,000×3%=300円。購入原価は10,000+500+300=10,800円、単価は10,800÷50=216円です。3%はこの自作例の仮定であり、一般に定められた率ではありません。副費が後で配賦差異を生じる場合と、材料の消費価格差異は区別します。
材料消費価格差異の正負を確認する
予定価格を使う場合の本記事の計算式は、(予定消費単価−実際消費単価)×実際消費数量です。実際が予定より高いと不利(借方)差異、低いと有利(貸方)差異になります。これは同じ消費量の価格の差であり、標準数量との差を扱う数量差異ではありません。
| 架空の条件 | 予定額−実際額 | 判定 |
|---|---|---|
| 予定110円、実際118円、50kg | 5,500−5,900=−400円 | 不利・借方差異 |
| 予定110円、実際102円、50kg | 5,500−5,100=+400円 | 有利・貸方差異 |
確認:不利差異400円を売上原価へ振り替える
この例の材料消費価格差異は借方400円です。問題の指示が売上原価への振替なら、売上原価は増えるでしょうか、減るでしょうか?
解答・考え方を見る
400円増えます。借方:売上原価400/貸方:材料消費価格差異400、として借方差異を解消します。反対に貸方差異400円なら売上原価を減額します。正負の記号だけでなく、予定より実際の原価が多かったかを確認します。
原価差異はすべて無条件に売上原価へ送るわけではありません。原価計算基準47には材料受入価格差異や比較的多額の差異などの別の扱いもあります。受入・消費・副費配賦のどの差異かを分け、試験問題の指定に従います。
復習用の4欄メモ
「材料の用途と費目」「購入原価に含める項目」「消費単価の方法」「差異の種類」を別々に書きます。上の計算例は既存記事の固有材料を検算して残し、新たに分類条件と副費配賦の判断を補いました。すべての材料や差異処理を一つの暗記表で済ませず、問題の条件を表の横へ記録しておきましょう。
確認した一次資料
最終確認:2026年11月9日。制度・基準の説明と、編集部の架空例・学習提案を分けています。
よくある質問
直接材料費と間接材料費は名前や金額で決まりますか?
用途、製品との関連、主要材料・買入部品・補助材料等の費目分類と問題の指示を確認します。ネジという名称や金額、使用数量の記録だけでは一律に決めません。
材料副費はすべて必ず材料の購入原価に含めますか?
購入原価への算入が基本ですが、原価計算基準11は必要な場合に引取費用以外の一部を算入しない扱い等も定めます。問題の指示と費用の種類を確認します。
不利な材料消費価格差異を売上原価へ振り替えると?
売上原価へ振り替える指定なら、不利な借方差異は売上原価を増やします。有利な貸方差異は減らします。差異の種類による例外も確認します。
次に確認する記事
使った条件と、次に確かめる論点を学習メモに残せます。
Study Questで学習を記録する →